הסדרת תושבות עצמאי ברילוקיישן היא תהליך קביעת מעמד המיסוי של נישום המעתיק את מרכז חייו לחו"ל ומנהל עסק זר. עבור עצמאי ישראלי המקים פעילות עסקית מעבר לים, הסדרת תושבות עצמאי ברילוקיישן היא לא רק הליך טכני, אלא הכרעה אסטרטגית רבת משקל
הדילמה המרכזית עבור עצמאיים היא בין שמירה על תושבות ישראלית לבין ביצוע הליך של ניתוק תושבות למרות המכשולים הבירוקרטיים. מדריך זה מנתח את הסיכונים המשפטיים בביצוע חלקי של הניתוק, את מלכודת ניכוי הוצאות המחיה בחו"ל לפי סעיף 17 לפקודה, ואת הדרכים להבטיח ודאות מיסויית מול רשות המסים וביטוח לאומי בשנת 2026. במאמר זה ננתח את מבחני מרכז החיים, את הוראות אמנות המס ואת הדרכים להימנע מתאונות מס יקרות מול רשות המסים וביטוח לאומי.
תוכן עניינים:
- 1. פרדוקס העצמאי בחו"ל: עסק זר בתוך רשת מס ישראלית
- 2. דילמת ניכוי ההוצאות: סעיף 17 מול סעיף 32
- 3. הסדרת תושבות עצמאי ברילוקיישן: המבחנים המהותיים
- 4. אמנת המס ככלי להסדרת סטטוס
- 5. המכשולים הבירוקרטיים בניתוק תושבות
- 6. ההיבט הסוציאלי. ביטוח לאומי וזכויות רפואיות
- 7. חשיפה בביקורים בישראל: הפקת הכנסה ותושבות
- 8. מס יציאה (סעיף 100א) והבירוקרטיה של הניתוק
- 9. צ'ק-ליסט אופרטיבי להסדרת תושבות
- 10. שאלות ותשובות
- 11. סיכום ומסקנות מקצועיות
פרדוקס העצמאי בחו"ל: עסק זר בתוך רשת מס ישראלית
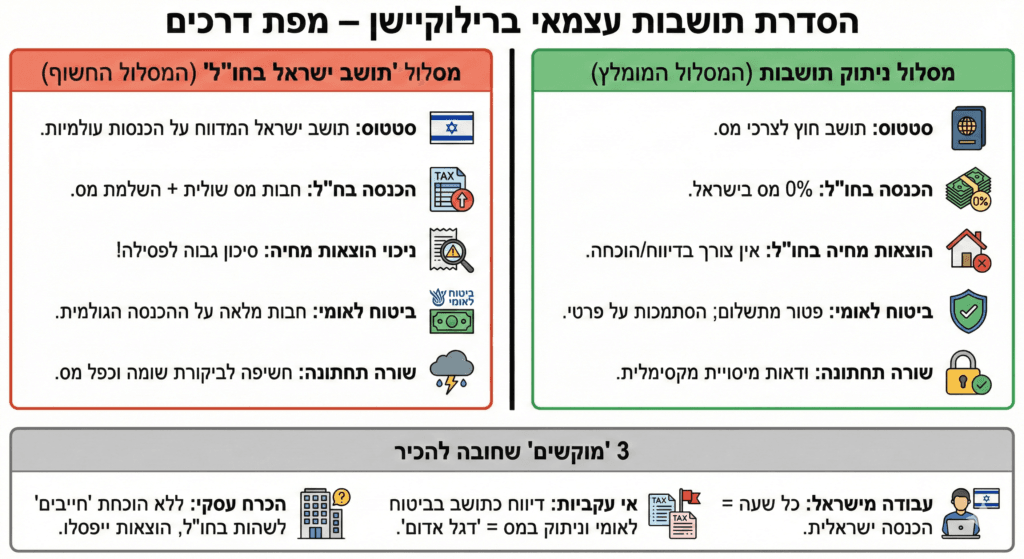
עצמאים רבים היוצאים לרילוקיישן בוחרים להמשיך לדווח כתושבי ישראל מתוך חשש מהליכים בירוקרטיים או איבוד זכויות בביטוח לאומי. מצב זה יוצר חשיפה משמעותית בשל הצורך לדווח בישראל על כלל ההכנסות בחו"ל.
המעבר של עצמאי לחו"ל (למשל לפורטוגל, ספרד, צ'כיה, גרמניה או קפריסין) מוליד מציאות משפטית מורכבת. מצד אחד, מוקם עסק זר לחלוטין. לעיתים ישות משפטית נפרדת (חברה מקומית) או פעילות כעצמאי מקומי, שאין לו כל זיקה עסקית לישראל. הלקוחות הם בינלאומיים, והתשתית פיזית נמצאת בחו"ל. מצד שני, חבל הטבור המיסויי לישראל אינו ניתק מאליו.
רבים מהנישומים נרתעים מהליך ניתוק התושבות בשל הנטל הבירוקרטי: הגשת דוחות שנתיים מפורטים, צירוף נספחי תושבות (טופס 1348), פירוט נכסים עולמיים והחשש מהתעסקות עם סעיף 100א (מס יציאה). כתוצאה מכך, עולה המחשבה ה"מפתה": להישאר תושב ישראל, לדווח על ההכנסה הזרה, אך לקזז כנגדה את כל הוצאות המחיה בחו"ל. שכר דירה, רכב, טיסות ואש"ל.
כאן טמונה המלכודת. רשות המסים בישראל בוחנת בשבע עיניים הוצאות אלו, ובמקרים רבים פוסלת אותן בטענה שהן אינן כרוכות בייצור ההכנסה, אלא מהוות הוצאה פרטית לכל דבר ועניין.
ניתוח המקרה: הוצאות מחיה כנגד הכנסה זרה
שאלה: האם עצמאי תושב ישראל יכול לנכות הוצאות שכר דירה ואש"ל בחו"ל?
תשובה: רשות המסים נוטה לפסול הוצאות אלו בטענה שהן אינן הכרחיות לייצור ההכנסה (סעיף 17) ומהוות הוצאה פרטית (סעיף 32). התקנות לניכוי הוצאות חו"ל נועדו לשהייה זמנית ולא למגורי קבע בחו"ל.
דוגמה מהשטח:
עצמאי הקים עסק בארה"ב המשרת לקוחות ישראלים. הוא טוען כי השהייה בארה"ב הכרחית לצורך עבודה מול צוות בארה"ב (לוחות זמנים). רשות המסים תטען כי מדובר בנוחות ניהולית בלבד ולא בהכרח עסקי, שכן את הצוות בארה"ב ניתן לנהל גם מישראל. במצב כזה, סבירות גבוהה שהוצאות השכירות והאש"ל שהוצאו בארה"ב לא יותרו בניכוי.
דילמת ניכוי ההוצאות: סעיף 17 מול סעיף 32
אחד הנושאים המורכבים ביותר עבור עצמאי שבחר להישאר תושב ישראל בחו"ל הוא ניכוי הוצאות המחיה. תקנות מס הכנסה (ניכוי הוצאות שהייה בחו"ל) מאפשרות לנכות הוצאות מסוימות, אך הן כפופות לתנאי יסוד: ההוצאה חייבת להיות הכרחית לייצור ההכנסה.
הבסיס לכל מחלוקת שומתית בהסדרת תושבות עצמאי ברילוקיישן הוא מבחן האינרנטיות של ההוצאה.
סעיף 17: מתיר הוצאות שיצאו כולן בייצור הכנסה.
סעיף 32: אוסר על ניכוי הוצאות פרטיות.
המקרה הקלאסי: עסק זר ללא זיקה ישראלית
ניקח לדוגמה עצמאי שהקים עסק דיגיטלי בצ'כיה. לקוחותיו הם מכל העולם, והוא עובד מדירתו בפראג. אם הוא יבקש לנכות את שכר הדירה בפראג כהוצאה מוכרת בישראל, פקיד השומה עשוי לטעון את הטיעונים הבאים:
חוסר קשר אינהרנטי: העסק יכול היה להתנהל באותה מידה מישראל. המגורים בחו"ל הם בחירה אישית (Lifestyle) ואינם הכרח לייצור הכנסה מלקוחות בינלאומיים.
הוצאה פרטית: לפי סעיף 32 לפקודה, הוצאות פרטיות אינן ניתנות לניכוי. מגורים ואוכל הם הוצאות מחיה בסיסיות שהיו חלות על הנישום בכל מקום שבו היה בוחר לחיות.
חשיפה: במידה וההוצאות לא תותרנה, הנישום משלם מס וביטוח לאומי על "רווח רעיוני" גבוה בהרבה מהסכום שבאמת נשאר בכיסו לאחר הוצאות המחיה היקרות בחו"ל.
טבלת השוואה: הכרה בהוצאות לעצמאי בחו"ל
| סוג ההוצאה | הכרה כתושב ישראל | הכרה כתושב חוץ (לאחר ניתוק) |
| שכר דירה בחו"ל | סיכון גבוה לפסילה (הוצאה פרטית) | לא רלוונטי (ההכנסה לא מדווחת בארץ) |
| הוצאות אש"ל | מוגבלות לתקנות ותלויות בהוכחת זמניות | פטור מלא מדיווח בישראל |
| רכב ודלק בחו"ל | יוכרו רק אם הוכח קשר ישיר לייצור הכנסה | אין חובת דיווח בישראל |
| ביטוח לאומי | חובה על בסיס הכנסה ברוטו עולמית | פטור לאחר הסדרת הסטטוס |
הסדרת תושבות עצמאי ברילוקיישן: המבחנים המהותיים
בביצוע הסדרת תושבות עצמאי ברילוקיישן, הדין הפנימי הישראלי עשוי להתנגש עם הדין הבינלאומי.
כדי לקבוע אם אדם הוא תושב ישראל לצרכי מס, הפקודה והפסיקה קובעות את מבחן "מרכז החיים". המבחן מורכב משתי חזקות כמותיות ומהערכה איכותית עמוקה.
1. חזקות הימים (המבחן הטכני)
כמה ימים מותר להיות בארץ?
חזקת 183 הימים: שהייה של חצי שנה ומעלה בישראל בשנת המס.
חזקת 425 הימים: שהייה של 30 ימים לפחות בשנת המס הנוכחית, וסה"כ 425 ימים בשלוש השנים האחרונות.
חשוב להדגיש: אלו חזקות שניתנות לסתירה. אדם יכול לשהות 200 ימים בחו"ל ועדיין להיחשב תושב ישראל אם מרכז חייו המהותי נותר כאן.
2. המבחן המהותי (מרכז האינטרסים החיוניים)
מבחן מהותי: מקום המגורים של המשפחה, אחזקת נכסים בישראל, ופעילות כלכלית שנותרה בארץ.
זהו המקום שבו הסדרת תושבות עצמאי ברילוקיישן הופכת למלאכת מחשבת. רשות המסים בוחנת:
הזיקה המשפחתית: מקום מגוריהם של בן/בת הזוג והילדים. זהו הסממן החזק ביותר.
הזיקה הכלכלית: מקום הימצאם של נכסי קבע, חשבונות בנק פעילים, וביטוחים.
הזיקה הפיזית: קיומו של "בית קבע" (Permanent Home) בישראל הזמין לשימוש הנישום בכל עת.
אמנת המס ככלי להסדרת סטטוס
מדינת ישראל חתומה על אמנות למניעת כפל מס עם עשרות מדינות. האמנה היא כלי משפטי הגובר על הפקודה המקומית. באמנת המס בין ישראל למדינות כגון צ'כיה, קפריסין או פורטוגל, קיימים מבחנים המכריעים את התושבות במקרים שהדין הפנימי בשתי מדינות רואות בך כתושב מס.
מבחן "שובר השוויון" (Tie-Breaker Rule)
כאשר שתי המדינות טוענות לתושבותו של הנישום, האמנה קובעת מדרג הכרעה:
בית קבע: היכן עומד לרשותו בית מגורים לשימושו האישי באופן קבוע.
מרכז האינטרסים החיוניים: המדינה שקשריו האישיים והכלכליים אליה הדוקים יותר.
מקום מגורים רגיל: היכן הוא נוהג לשהות פיזית ברוב זמנו.
השגת Tax Residency Certificate (אישור תושבות מס) מהמדינה הזרה היא צעד קריטי בהסדרת תושבות עצמאי ברילוקיישן. אישור זה מאפשר להפעיל את הוראות האמנה ולטעון כי לכל הפחות במישור האמנה, הנישום אינו תושב ישראל, מה שמעניק לו פטור ממס בישראל על הכנסותיו בחו"ל.
זכרו – אישור תושבות מס זר (Tax Residency Certificate) הוא הראיה המרכזית שתגן עליכם מפני טענות רשות המסים הישראלית.
המכשולים הבירוקרטיים בניתוק תושבות
רבים נמנעים מניתוק תושבות בגלל המורכבות המנהלית. מה זה דורש בפועל?
הגשת דוח שנתי (1301): הדוח האחרון המוגש כתושב ישראל חייב לכלול הצהרה ברורה על מועד העזיבה.
נספח תושבות (טופס 1348): מסמך שבו הנישום נדרש לפרט את זיקותיו לחו"ל (שכירות, חשבונות בנק, מקום מגורי המשפחה).
מס יציאה (סעיף 100א): "מכירה רעיונית" של נכסים ביום העזיבה. עבור עצמאי, זה עשוי לכלול גם את המוניטין של העסק הזר שנבנה.
ביטוח לאומי: הצורך להגיש שאלון לקביעת תושבות (טופס 627) ולנהל דיון נפרד מול המוסד לביטוח לאומי.
ההיבט הסוציאלי. ביטוח לאומי וזכויות רפואיות
אחת הטעויות הנפוצות היא המשך תשלום ביטוח לאומי כתושב מתוך רצון לשמור על הזכויות בקופת חולים. עבור עצמאי, הפסקת תשלום דמי ביטוח לאומי כ"תושב" היא החלטה קשה, אך היא הכרחית לצורך הסדרת תושבות מס של עצמאי ברילוקיישן באופן חוקי.
הסיכון הראייתי: רשות המסים רואה בתשלום לביטוח לאומי כ"תושב" אינדיקציה לכך שהנישום ממשיך לראות מבחינה סובייקטיבית את ישראל כמרכז חייו.
הפתרון: הסדרת הסטטוס כתושב חוץ והסתמכות על ביטוח רפואי פרטי בחו"ל. חשוב לזכור כי בעת חזרה לישראל, תידרש בתקופת המתנה עד לחידוש זכויותיך הרפואיות במסגרת קופת החולים. עבור כל שנה שנעדרת מהארץ, תידרש להמתין חודש אחד. כאשר תקופת ההמתנה המינימלית היא חודשיים ותקופת ההמתנה המרבית היא 6 חודשים. ניתן "לפדות" את תקופת ההמתנה לשירותי בריאות ממלכתיים באמצעות תשלום חד-פעמי ( 16,860 ש"ח בשנת 2026).
חשיפה בביקורים בישראל: הפקת הכנסה ותושבות
עצמאי שהסדיר את מעמדו כתושב חוץ חייב להיזהר בעת ביקורי מולדת.
הכלל המשפטי: מקום הפקת ההכנסה מיגיעה אישית הוא המקום הפיזי שבו נמצא העובד. אם אתם מגיעים לביקור בישראל ועובדים שבוע מהלפטופ, אותה הכנסה חייבת במס בישראל. מעבר לחבות המס, פעילות כזו מעידה על זיקה עסקית פעילה לישראל שעלולה לערער את כל תזת ניתוק התושבות.
עצמאי המבצע הסדרת תושבות עצמאי ברילוקיישן חייב להימנע מעבודה בביקורי מולדת.
החשיפה הכפולה:
חבות מס: עבודה פיזית מישראל (אפילו מרחוק) יוצרת הכנסה ישראלית החייבת במס מלא.
ערעור הסטטוס: רשות המסים תטען כי אם ניתן לנהל את העסק מישראל, אין "הכרח עסקי" לשהייה בחו"ל, ולכן כל הוצאות המחיה בחו"ל (אם דווחו כתושב) ייפסלו.
מס יציאה (סעיף 100א) והבירוקרטיה של הניתוק
הליך הניתוק כרוך בחובת דיווח על נכסים ומוניטין של העסק שנבנה.
חובה להגיש דוח 1301 הכולל הצהרה על ניתוק תושבות.
יש לצרף נספח 1348 לפירוט הזיקות לחו"ל.
סעיף 100א מחייב דיווח על עליית ערך נכסים ביום העזיבה (ניתן לבחור בדחיית תשלום המס למועד המימוש).
צ'ק-ליסט אופרטיבי להסדרת תושבות
כדי לבנות תיק ראיות לביקורת שומה, הקפידו על איסוף המסמכים הבאים:
[ ] חוזה שכירות ארוך טווח בחו"ל: על שמכם, המעיד על בית קבע.
[ ] השכרת הבית בישראל לצד ג' בחוזה ארוך טווח.
[ ] חשבונות החזקה בנכס (Utility Bills): חשמל, גז, מיםף טלפון קווי, טלוויזיה בכבלים ואינטרנט על שמכם במדינת היעד.
[ ] השגת Tax Residency Certificate מרשות המסים הזרה.
[ ] ביטול זיקות בישראל: השכרת הדירה בארץ לצד ג', ביטול מנויים מקומיים והודעה לביטוח לאומי.
[ ] תיעוד כניסות ויציאות: ניהול רישום קפדני של ימי שהייה בארץ.
[ ] סגירת תיקים פעילים בישראל (עוסק מורשה).
[ ] הגשת טופס 627 לביטוח לאומי.
שאלות ותשובות
שאלה: מהי הדרך הבטוחה ביותר למנוע כפל מס ברילוקיישן?
תשובה: ביצוע ניתוק תושבות מלא מיום העזיבה, הסתמכות על אמנת המס והצגת אישור תושבות מס זר. דיווח כתושב חוץ מהשנה הראשונה מקטין את החיכוך עם רשות המסים.
שאלה: האם מותר לי לעבוד מהלפטופ כשאני בביקור בארץ?
תשובה: מומלץ להימנע מכך לחלוטין. הכנסה כזו חייבת במס בישראל ומשמשת כראיה נגד טענת ניתוק התושבות שלכם.
שאלה: האם רשות המסים תכיר בהוצאות שכר הדירה שלי בחו"ל?
תשובה: אם תדווח כתושב ישראל, הסבירות להכרה נמוכה מאוד. הרשות תראה במגורים בחירה אישית ולא הכרח עסקי המצדיק ניכוי לפי סעיף 17.
סיכום ומסקנות מקצועיות
הסדרת תושבות עצמאי ברילוקיישן אינה מסתכמת רק במילוי טפסים, אלא דורשת הבנה עמוקה של האיזון בין חבות המס לבין ודאות עסקית. עבור העצמאי המנהל עסק זר, המסלול של ניתוק תושבות, למרות מורכבותו הבירוקרטית, הוא לעיתים קרובות המסלול הבטוח והכלכלי ביותר. ניסיון "להכשיר" הוצאות מחיה פרטיות בחו"ל כתושב ישראל הוא מהלך בעל סיכון גבוה שעלול להסתיים בשומות מס וביטוח לאומי כבדות.
תכנון מקדים, איסוף ראיות בזמן אמת והתייעצות עם מומחי מס בינלאומי הם המפתח לצליחת המעבר ולבניית עסק משגשג בחו"ל בראש שקט.
נכתב על ידי אמנון בן שושן, מומחה מיסוי ורילוקיישן. המאמר מהווה מידע כללי בלבד ואינו תחליף לייעוץ פרטני המבוסס על נסיבות המקרה.