
אם אתה עומד לפני רילוקיישן או הגירה, ניתוק התושבות אינו עניין טכני. הוא קובע איך תסווג לצורכי מס ולצורכי ביטוח לאומי, ומה תהיינה החובות והזכויות שיחולו עליך לאחר העזיבה.
ניתוק תושבות מישראל אינו הליך אחיד, אלא תהליך מורכב המחייב בחינה והתנהלות מקבילה מול רשויות שונות. כל רשות מפעילה את סמכויותיה מכוח חקיקה ומדיניות שונות. קביעה הנעשית לצורך רשות אחת אינה מחייבת בהכרח קביעה לצורך רשות אחרת.
תוכן עניינים:
- 1. האתגר המערכתי: ניתוק תושבות והפער הרגולטורי מול המוסד לביטוח לאומי
- 2. השלכות סיווג תושבות שונה בין רשות המסים לביטוח הלאומי
- 3. תזכיר חוק בנושא תושבות: מעבר מחזקות ניתנות לסתירה לחזקות חלוטות (ניתוק תושבות 2026)
- 4. מס יציאה לפי סעיף 100א: ההשלכה ההונית של ניתוק תושבות
- 5. ניתוק תושבות מול המוסד לביטוח לאומי: הליך נפרד והשלכותיו
- 6. תכנון לטווח ארוך: ניתוק תושבות כבסיס לתכנון מס
- 7. אופציות ו-RSU: ייחוס ההכנסה לאחר ניתוק תושבות
- 8. תזמון מכירת נכסי נדל"ן: מדוע למכור את דירת המגורים לפני ניתוק התושבות
האתגר המערכתי: ניתוק תושבות והפער הרגולטורי מול המוסד לביטוח לאומי
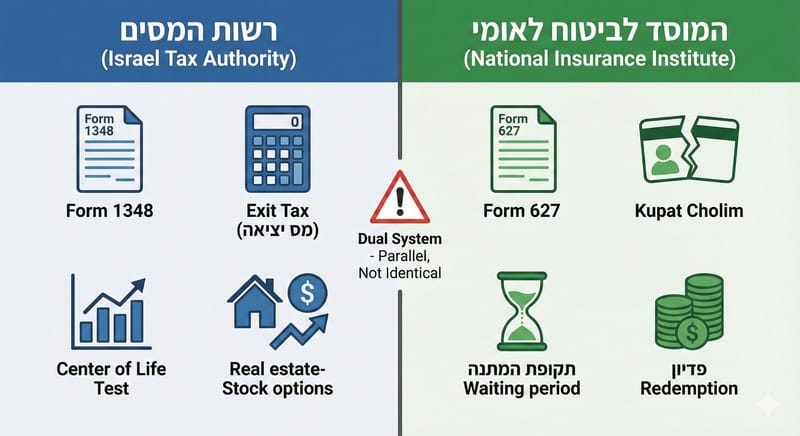
תהליך ניתוק התושבות מישראל נבחן מול שתי רשויות נפרדות: רשות המסים והמוסד לביטוח לאומי. אף ששתי הרשויות עושות שימוש במבחן "מרכז החיים", מדובר בשני הליכים נפרדים ובלתי תלויים זה בזה, שכל אחד מהם נשען על מסגרת חקיקתית שונה. לפיכך, קביעה לעניין תושבות לצורכי מס אינה מחייבת בהכרח קביעה דומה לצורכי ביטוח לאומי.
השלכות סיווג תושבות שונה בין רשות המסים לביטוח הלאומי
סיווג שונה של תושבות על ידי רשות המסים והמוסד לביטוח לאומי עלול לגרור השלכות מעשיות. ייתכן מצב שבו תושבותך נשללה במוסד לביטוח לאומי, אך לצורכי מס אתה ממשיך להיחשב תושב ישראל ולהגיש דוחות מס בישראל. הדוחות מוגשים לרשות המסים, והמידע הכלול בהם עשוי לעבור גם למוסד לביטוח לאומי. על בסיס מידע זה רשאי המוסד לביטוח לאומי לבחון מחדש את מעמד תושבותך, לרבות בחינה בדיעבד של תקופת השהייה מחוץ לישראל, ולקבוע כי חלה עליך חבות בדמי ביטוח לאומי ובדמי ביטוח בריאות בגין אותן שנים, לרבות ביחס להכנסות שמקורן מחוץ לישראל.
מן הצד האחר, ייתכן כי הוכרת כתושב חוץ לצורכי מס, אך בפועל המשכת להיחשב תושב במוסד לביטוח לאומי, למשל באמצעות המשך תשלום דמי ביטוח לאומי או שימוש בזכויות רפואיות מכוח קופת החולים. התנהלות זו עשויה לפעול נגד טענת ניתוק התושבות ולהשפיע על אופן בחינת המעמד גם במישור המס.
תזכיר חוק בנושא תושבות: מעבר מחזקות ניתנות לסתירה לחזקות חלוטות (ניתוק תושבות 2026)
עד היום, קביעת מעמדו של יחיד כ״תושב ישראל״ לצורכי מס התבססה על שילוב של שני מבחנים מצטברים: מבחן מרכז החיים, מבחן מהותי, וחזקת הימים, מבחן כמותי. לפי הדין הקיים, שהייה בישראל של 183 ימים או יותר בשנת מס אחת, או שהייה של 30 ימים בשנת המס בצירוף 425 ימים בשלוש שנות מס, שימשה בסיס לקביעה שלפיה מרכז חייו של היחיד בישראל. חזקה זו הייתה ניתנת לסתירה, וניתן היה להוכיח העתקת מרכז חיים למדינה אחרת על בסיס מכלול נסיבות החיים. הפסיקה חזרה והבהירה כי קביעת תושבות אינה טכנית, אלא מחייבת בחינה כוללת של העובדות בפועל.
התזכיר מבקש לשנות גישה זו. ההצעה קובעת חזקות חלוטות, שאינן ניתנות לסתירה, כך שעמידה בקריטריונים כמותיים של ימי שהייה תוביל לקביעה חד־משמעית של מעמד התושבות. במצב זה, לא ניתן יהיה עוד להישען על טענות מהותיות בדבר מרכז חיים מחוץ לישראל. שינוי זה משפיע ישירות על האופן שבו תיבחן התושבות שלך, ובעל משמעות מיוחדת למי שנמצא בהליך רילוקיישן או ניתוק תושבות.
חובת הדיווח והחשיפה לבחינה מצד רשות המסים
היעדר חזקה חלוטה, וכאשר מתקיימת אחת מחזקות הימים לפי הדין הקיים, נדרש דיווח ייעודי לרשות המסים. דיווח זה מתבצע באמצעות טופס 1348, המוגש כנספח לדוח השנתי. במסגרת הטופס נמסרת הצהרה בדבר מרכז החיים, תוך פירוט הזיקות הכלכליות והאישיות הרלוונטיות.
הגשת טופס 1348 אינה פעולה טכנית. משמעותה העברת טענת ניתוק התושבות לבחינה מהותית מצד רשות המסים, על בסיס מכלול הנתונים והזיקות שדווחו. מנגד, אי־הגשת הטופס מקום שבו מתקיימת חובת דיווח עלולה להוביל לקביעה של חבות מס בישראל על בסיס מיסוי גלובלי. במציאות זו, ניהול מוקפד של ימי השהייה והזיקות לישראל משפיע הן על חובת הדיווח והן על תוצאת הבחינה.
מס יציאה לפי סעיף 100א: ההשלכה ההונית של ניתוק תושבות
עם ניתוק התושבות מישראל, חלה הוראת מס היציאה המעוגנת בסעיף 100א לפקודת מס הכנסה. הוראה זו נועדה למסות רווחי הון שנצברו בתקופת התושבות בישראל, ואשר טרם מומשו בפועל. לצורך כך, הדין קובע אירוע מס של מכירה רעיונית, שלפיו אתה נחשב כמי שמכר את נכסיו ההוניים ביום שלפני מועד ניתוק התושבות.
אירוע זה חל על כלל הנכסים ההוניים, בישראל ומחוצה לה, לרבות מניות, ניירות ערך, אופציות לעובדים וזכויות הוניות אחרות, גם כאשר הם מוחזקים או מנוהלים מחוץ לישראל. המס אינו נגבה על בסיס מימוש בפועל, אלא על עצם סיום התושבות, כמועד קובע לצורך חישוב הרווח.
דחיית המס והחישוב הליניארי: היבטי תכנון ותיעוד
חבות המס חלה על רווח ההון שנצבר עד יום ניתוק התושבות. הדין מאפשר לבחור בין תשלום המס בתוך פרק זמן קבוע, לבין דחיית התשלום למועד המימוש בפועל של הנכס. בחירה במסלול הדחייה שכיחה במקרים רבים, שכן היא מאפשרת תשלום מס רק כאשר נוצר תזרים בפועל.
במסלול הדחייה, חישוב המס מתבצע לפי השיטה הליניארית. שיטה זו מייחסת לישראל רק את החלק היחסי של רווח ההון שנצבר בתקופה שבה היית תושב ישראל. כך, כאשר נכס הוחזק לאורך מספר שנים, ורק חלק מהתקופה חפף לתושבות בישראל, המס הישראלי יחול רק על אותו חלק יחסי של הרווח.
בחירה בדחיית המס מחייבת ניהול תיעוד מדויק של נתוני הרכישה, תקופות ההחזקה ושווי הנכסים במועד היציאה. תיעוד זה עשוי להידרש גם שנים לאחר מכן, במועד המימוש בפועל, ומשמש בסיס לחישוב המס. היעדר תיעוד מספק עלול להקשות על ייחוס נכון של הרווח, ולפגוע ביכולת ליישם את החישוב הליניארי.
ניתוק תושבות מול המוסד לביטוח לאומי: הליך נפרד והשלכותיו
ניתוק תושבות בישראל מחייב בחינה נפרדת גם במישור המוסד לביטוח לאומי. אף שרשות המסים והמוסד לביטוח לאומי נשענים על מבחן מרכז החיים, מדובר בשני גופים הפועלים מכוח חקיקה שונה, וכל אחד מהם מוסמך לבחון ולקבוע את שאלת התושבות במסגרת סמכויותיו. הכרה באדם כתושב חוץ לצורכי מס אינה מחייבת שלילת תושבות במוסד לביטוח לאומי, ולהפך. תשלום דמי ביטוח לאומי, חברות בקופת חולים או מימוש זכויות רפואיות עשויים להיחשב אינדיקציות להמשך תושבות, ולהביא לדחיית בקשה לשלילתה. משכך, ניתוק תושבות במוסד לביטוח לאומי מחייב פעולה יזומה והתנהלות עקבית, התואמת בפועל את הטענה בדבר העתקת מרכז החיים מחוץ לישראל.
ביטוח לאומי: הדילמה שבין כיסוי רפואי לניתוק תושבות
שמירת התושבות לצורכי ביטוח לאומי משמעה המשך חבות בתשלום דמי ביטוח לאומי ודמי ביטוח בריאות. גם בזמן השהייה בחו"ל, החבות חלה על כלל ההכנסות, לרבות הכנסות שמקורן מחוץ לישראל. חבות זו אינה מתבטלת בדיעבד, והיא עשויה להצטבר לאורך זמן לסכומים משמעותיים, לרבות ריבית והצמדה, ולהתברר רק בשלב מאוחר יותר, לעיתים בעת חזרה לישראל.
לצד זאת, שלילת התושבות במוסד לביטוח לאומי מביאה להפסקת הזכאות לשירותי הבריאות הציבוריים בישראל. מצב זה יוצר לעיתים מתח בין הצורך בכיסוי רפואי לבין המשמעות הכלכלית של ניתוק התושבות, הכוללת הפסקת החבות בתשלום דמי ביטוח לאומי ודמי ביטוח בריאות על הכנסות שמקורן מחוץ לישראל. לפיכך, קבלת ההחלטה מחייבת בחינה זהירה של מכלול ההשלכות, תוך איזון בין הצורך בכיסוי רפואי לבין המשמעות הכלכלית של המשך התושבות.
פדיון תקופת ההמתנה: החזרה למערכת הבריאות לאחר ניתוק תושבות
חזרה לישראל לאחר ניתוק תושבות עשויה להיות מלווה בתקופת המתנה לקבלת זכאות לשירותי בריאות ציבוריים. תקופת ההמתנה חלה כאשר השהייה מחוץ לישראל נמשכה 18 חודשים רצופים או יותר, ובמהלכה לא שולמו דמי ביטוח בריאות במשך לפחות 12 חודשים. אורכה מחושב כחודש אחד לכל שנת היעדרות, עד לתקרה הקבועה בדין.
הדין מאפשר לקצר את תקופת ההמתנה באמצעות תשלום חד־פעמי, המעניק זכאות מיידית לשירותי בריאות ציבוריים עם החזרה לישראל. נכון לשנת 2025, סכום הפדיון הקבוע עומד על 15,060 ש"ח. מנגנון זה מאפשר הסדרה מוקדמת של הזכאות לשירותי בריאות ציבוריים עם החזרה לישראל, כחלק מתכנון כולל של ניתוק התושבות.
מעמד "עקרת בית" בביטוח לאומי: פטור מהכנסות עבודה מחו"ל
אחד ההיבטים הפחות מוכרים בהליכי רילוקיישן וניתוק תושבות נוגע לסיווגן של נשים נשואות מול המוסד לביטוח לאומי. בהתאם לכללי הביטוח הלאומי, אישה נשואה שאינה עובדת בישראל, או שעבודתה מתבצעת אך ורק אצל מעסיק זר מחוץ לישראל, עשויה להיות מסווגת כ"עקרת בית". סיווג זה מקנה פטור מלא מתשלום דמי ביטוח לאומי ודמי ביטוח בריאות.
בחינה בדיעבד של התושבות והחלת חבות למפרע
אישור הניתן לאחר הגשת טופס 627 מבוסס, ככלל, על הצהרות המבוטח, ואינו משקף בדיקה מהותית של הזיקות בפועל במועד מתן האישור. עם חזרה לישראל, המוסד לביטוח לאומי רשאי לבחון בדיעבד את תקופת השהייה מחוץ לישראל, לצורך הכרעה בשאלה האם אכן התקיימה העתקה מלאה של מרכז החיים לאורך כל התקופה. ככל שבבחינה זו ייקבע כי התושבות לא נותקה בפועל, עשוי המוסד לביטוח לאומי לייחס תושבות גם לתקופה שקדמה לחזרה, ולהחיל חבות בדמי ביטוח לאומי ודמי ביטוח בריאות למפרע, לרבות ריבית והצמדה.
תכנון לטווח ארוך: ניתוק תושבות כבסיס לתכנון מס
ניתוק תושבות עוסק בקביעת מעמד תושבות המס של היחיד, ואינו נגזר מעצם העזיבה מישראל. מועד ניתוק התושבות בפועל הוא נקודת הזמן שממנה מתחילה ספירת שנות השהייה מחוץ לישראל לצורך בחינת הזכאות להטבות תושב חוזר ותושב חוזר ותיק. אם שהית מחוץ לישראל שש שנים רצופות לפחות, אתה עשוי להיחשב תושב חוזר וליהנות מהקלות מס מוגדרות, ובהן פטור ממס על הכנסות פסיביות שמקורן מחוץ לישראל וכן פטור ממס רווח הון ממכירת נכסים שנרכשו לפני החזרה לישראל – בכפוף להוראות ולסייגים שבדין. אם שהותך מחוץ לישראל נמשכה עשר שנים רצופות או יותר, אתה עשוי להיחשב תושב חוזר ותיק וליהנות מפטור רחב יותר, הכולל פטור ממס על כלל ההכנסות שמקורן מחוץ לישראל למשך עשר שנים, וכן פטור ממס רווח הון גם ביחס לנכסים שנרכשו במהלך תקופת ההטבות. כלל ההטבות האמורות חלות בכפוף להוראות ולסייגים הקבועים בדין. מכאן שמשך השהייה מחוץ לישראל ועיתוי ניתוק התושבות אינם נתונים שוליים, אלא מרכיבים מרכזיים בתכנון המס עם החזרה לישראל.
אופציות ו-RSU: ייחוס ההכנסה לאחר ניתוק תושבות
החזקת אופציות ו-RSU מחייבת בחינה מדויקת של ייחוס ההכנסה בין תקופת התושבות בישראל לבין התקופה שלאחר ניתוק התושבות. רשות המסים מייחסת לישראל את חלקה היחסי של ההכנסה הפירותית שנצבר בתקופות ההבשלה שבהן הוגדרת תושב מס בישראל, גם אם מימשת או מכרת במועד מאוחר יותר. גישה זו משתקפת בהחלטת מיסוי 6539/17. ביחס לתקופות הבשלה שהתרחשו לאחר מועד העזיבה, לא ייוחס לישראל חלק מההכנסה הפירותית, ובלבד שניתן להוכיח כי במועד ניתוק התושבות חדל היחיד להיות תושב ישראל. ביחס לרכיב ההוני, עשויה להתעורר בחינה נפרדת לפי סעיף 100א לפקודה, בהתאם לנסיבות. תכנון לקוי של שלב זה עלול להוביל לחיוב מס עודף או לכפל מס, ועל כן תכנון מוקדם ותיאום נכון בין מועד הניתוק, תקופות ההבשלה ומנגנוני הייחוס הם תנאי לצמצום החשיפה.
תזמון מכירת נכסי נדל"ן: מדוע למכור את דירת המגורים לפני ניתוק התושבות
חוק מיסוי מקרקעין מבחין באופן ברור בין תושב ישראל לבין תושב חוץ. בהתאם לכך, בעת היערכות לניתוק תושבות, יש לבחון בקפידה את מועד מכירת דירת המגורים. מכירה המתבצעת כאשר המוכר עדיין נחשב לתושב ישראל עשויה לאפשר החלת פטור ממס שבח על מכירת דירת מגורים יחידה, בכפוף לעמידה בתנאי החוק.
לאחר הפיכת המוכר לתושב חוץ, הדין מחייב עמידה בתנאים נוספים, ובכלל זה הצגת אישור בדבר היעדר דירת מגורים במדינת התושבות החדשה. דרישה זו עלולה לשלול את הזכאות לפטור ולהוביל לחיוב מס שבח מלא. מאחר שחלק מהפעולות אינן ניתנות לתיקון בדיעבד, תכנון מס חייב להתבצע מראש. הבנת ההבדלים בין מעמד תושב ישראל למעמד תושב חוץ בהיבט מיסוי מקרקעין עשויה להביא לחיסכון מס משמעותי.
היתרון המקצועי שלנו: מומחיות בתהליכי ניתוק תושבות וייצוג מול רשויות המס
ניתוק תושבות אינו פעולה טכנית הנגזרת מעצם העזיבה מישראל, אלא תהליך תכנוני המחייב תיאום עקבי בין רשות המסים והמוסד לביטוח לאומי. טעויות בתזמון או בהתנהלות עלולות להתברר בדיעבד, לעיתים שנים לאחר מכן, וליצור חשיפות מס ודמי ביטוח משמעותיות.
הליך הניתוק מחייב שליטה בדין הישראלי, היכרות מעמיקה עם דיני המס במדינות היעד, והבנה יישומית של אמנות המס הרלוונטיות. הליווי שאנו מעניקים מבוסס על בחינה פרטנית של מכלול העובדות, ניתוח שאלת התושבות מול רשות המסים והמוסד לביטוח לאומי, והערכה מדויקת של השלכות מס היציאה, תגמול הוני והכנסות שמקורן מחוץ לישראל. ניסיוננו המצטבר בליווי יחידים במהלך רילוקיישן או הגירה, עובדי הייטק בעלי תגמול הוני, ובעלי נכסים ופעילות מחוץ לישראל, מאפשר ניהול שיטתי, מתועד ומבוסס דין של תהליך ניתוק התושבות. גישה זו מצמצמת חשיפות מיותרות, מונעת כשלים בעלי השלכה ארוכת טווח, ומאפשרת קביעה מושכלת של מועד ניתוק התושבות, תוך בחינת השלכותיו לעניין הזכאות למעמד של תושב חוזר ותושב חוזר ותיק.
האם ניתוק תושבות שנקבע על ידי רשות אחת מחייב גם את הרשות השנייה?
לא. קביעה של רשות אחת אינה מחייבת את האחרת, אולם מידע ודיווחים שנמסרו לרשות אחת עשויים לשמש את הרשות השנייה במסגרת בחינת מעמד התושבות.
מה המשמעות של פער בין תושבות מס לתושבות בביטוח לאומי?
פער כזה עלול להשפיע על חבויות במס ובביטוח לאומי וליצור חשיפה לבחינה רטרואקטיבית של מעמד התושבות.
האם ניתוק תושבות יוצר אירוע מס?
כן. סעיף 100א קובע אירוע מס במועד ניתוק התושבות, אך מאפשר לבחור בין שתי חלופות: תשלום המס במועד הניתוק או דחיית תשלום המס למועד המימוש בפועל, תוך חישוב ליניארי לפי תקופת התושבות.
מה משמעות הבחירה בדחיית תשלום מס היציאה?
בחירה בדחיית המס מאפשרת תשלום מס רק בעת מימוש הנכס בפועל, תוך ייחוס לישראל של חלק הרווח שנצבר בתקופת התושבות בישראל.
כיצד ניתוק תושבות משפיע על אופציות ו-RSU?
לישראל מיוחס רק החלק הפירותי של ההכנסה שנצבר בתקופות ההבשלה שבהן הוגדרת תושב מס בישראל, בכפוף להוכחת ניתוק תושבות במועד הרלוונטי.
האם תושבות במוסד לביטוח לאומי יוצרת חבות גם על הכנסות מחוץ לישראל?
כן. כל עוד מתקיימת תושבות בביטוח לאומי, חלה חבות בדמי ביטוח לאומי ודמי ביטוח בריאות גם ביחס להכנסות שמקורן מחוץ לישראל.
מדוע תזמון מכירת דירת המגורים חשוב לפני ניתוק התושבות?
מכירה המתבצעת כאשר המוכר עדיין נחשב תושב ישראל עשויה לאפשר פטור ממס שבח. לאחר ניתוק התושבות חלים תנאים מחמירים יותר העלולים לשלול את הפטור.





