נכתב על ידי: רו"ח אמנון בן שושן, מומחה למיסוי ישראלי ובינלאומי
עודכן לאחרונה: 12 במאי 2026
תוכן עניינים:
- 1. שנת הסתגלות לתושבים חוזרים ותיקים ועולים חדשים לפי סעיף 14(ב) לפקודה
- 2. תחולת חוק ההתייעלות הכלכלית (הוראת שעה 2026) והשפעתו על שנת ההסתגלות
- 3. השיקולים בהעתקת התושבות והשלכות המס בחזרה לישראל
- 4. משמעות שנת ההסתגלות לעניין קביעת תושבות מס
- 5. הגשת טופס 1130 לבקשת שנת הסתגלות והארכת מועדים
- 6. קביעת יום ההגעה לישראל לעניין שנת הסתגלות
- 7. השלכות המיסוי של בחירה בשנת הסתגלות לעניין אמנות מס והדין הפנימי
- 8. התקלה הלא צפויה בבקשה לשנת הסתגלות: אל-חזור בבחירה וחובת הגשת דוח שנתי
- 9. השלכות אי-מימוש שנת הסתגלות: החלת הטבות מס ומיסוי פעילות מעורבת
- 10. חשיבותו של תכנון מס טרם העתקת התושבות לישראל
- 11. שאלות ותשובות בנושא שנת הסתגלות
שנת הסתגלות לתושבים חוזרים ותיקים ועולים חדשים לפי סעיף 14(ב) לפקודה
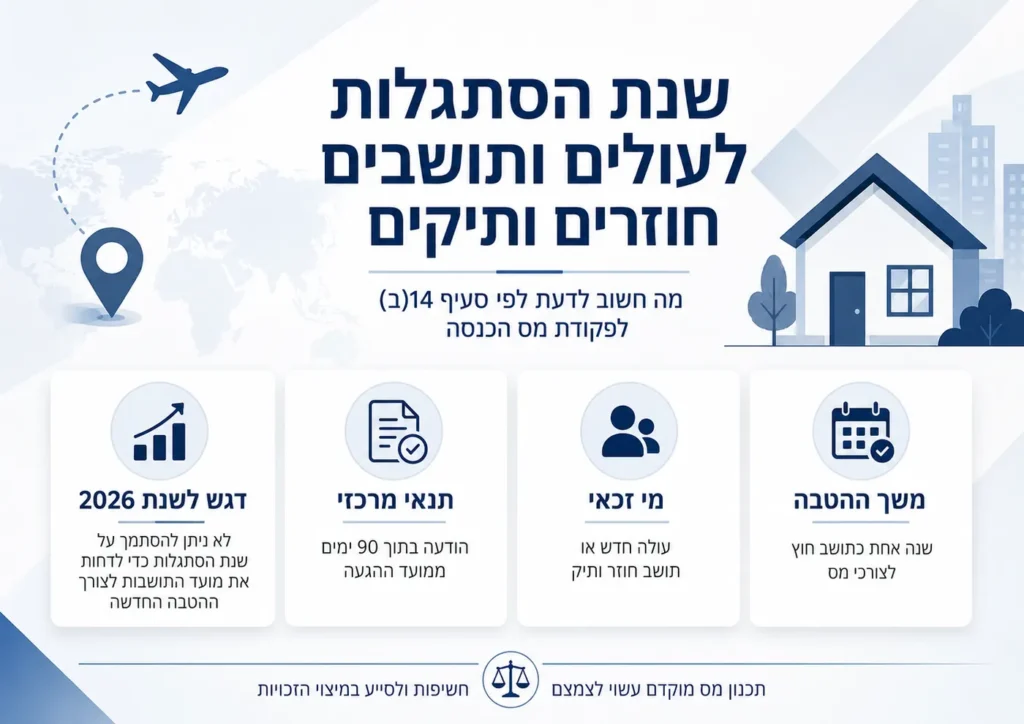
כידוע, תיקון 168 לפקודת מס הכנסה (נוסח חדש), התשכ"א-1961 (להלן: "הפקודה"), אשר פורסם בספטמבר 2008, מעגן פטורים ממס ומדיווח ליחיד שהיה לתושב ישראל לראשונה (עולה חדש) ולתושב חוזר ותיק, בגין הכנסות ונכסים מחוץ לישראל. בין יתר הוראותיו, קובע התיקון את מנגנון "שנת ההסתגלות" מכוח סעיף 14(ב) לפקודה. החלטה על העתקת מקום מושב לישראל מלווה בשיקולי מס מורכבים. משכך, קובע המנגנון כי יחידים אלו (להלן: "יחיד מוטב") זכאים לבחור בשנת הסתגלות, כך שייחשבו לתושבי חוץ לצורכי מס במשך שנה אחת ממועד הגעתם לישראל. חלון זמן זה מאפשר ליחיד לשהות בישראל ולבחון את השתקעותו, בטרם העברת מרכז חייו לישראל באופן מוחלט. יש להדגיש כי יישום המנגנון מותנה במתן הודעה מסודרת לרשויות בתוך 90 ימים מיום ההגעה לישראל. לעניין זה, סעיף 14(א) לפקודה מגדיר "תושב חוזר ותיק" כיחיד ששב והיה לתושב ישראל לאחר ששהה כתושב חוץ במשך עשר שנים רצופות לפחות. עמידה דווקנית בתנאים אלו היא המקנה זכאות למכלול הטבות המס החל ממועד ההגעה.
תחולת חוק ההתייעלות הכלכלית (הוראת שעה 2026) והשפעתו על שנת ההסתגלות
יחד עם זאת, ביחס לעולים חדשים ולתושבים חוזרים ותיקים שהיו לתושבי ישראל בתקופה שמיום י"ד בחשוון התשפ"ו, 5 בנובמבר 2025, ועד תום שנת המס 2026, יש לתת את הדעת גם להוראות חוק עידוד עלייה לישראל וחזרה אליה (הוראת שעה), התשפ"ו-2026. הוראת השעה קובעת מסלול פטור חדש ממס על הכנסה מזכה (קרי, הכנסה חייבת מיגיעה אישית) שהופקה או שנצמחה בישראל בעת שהיחיד היה תושב ישראל, בכפוף לתקרות ולסייגים שנקבעו בחוק. לעניין בחינת המועד שבו היה היחיד לתושב ישראל לראשונה או לתושב חוזר ותיק לצורך תחולת הוראת השעה בלבד, סעיף 2(ה) לחוק קובע במפורש כי לא יחולו הוראות סעיף 14(ב)(1) לפקודת מס הכנסה, שעניינו שנת ההסתגלות. משמעות הדבר היא שמנגנון שנת ההסתגלות ממשיך להתקיים במסגרת סעיף 14 לפקודה, אך אין להסתמך עליו כדי לדחות או לאיין את מועד קביעת התושבות לצורך בחינת הזכאות לפטור החדש שנקבע בהוראת השעה. לכן, יחיד שהיה לתושב ישראל לפני תקופת הזכאות שנקבעה בחוק, אינו יכול להשתמש בשנת ההסתגלות כדי להיחשב כמי שהיה לתושב ישראל רק בשנת 2026 לצורך ההטבה החדשה. עם זאת, אם לפי מבחני התושבות הרגילים מרכז חייו כלל לא עבר לישראל בשנת 2025, מדובר בבחינה עובדתית נפרדת של מועד התושבות, ולא בשימוש בשנת ההסתגלות.
השיקולים בהעתקת התושבות והשלכות המס בחזרה לישראל
ההחלטה להעתיק את מרכז החיים לישראל טומנת בחובה מורכבות ניכרת, המושפעת רבות משיקולי מס חוצי-גבולות. כפי שהובהר במסמכי רשות המסים, השלכות המס הנובעות מחזרה לישראל עלולות להוות חסם ומכשול בפני קבלת ההחלטה על העתקת התושבות, או לכל הפחות לערער את הביטחון בקבלתה. על מנת לנטרל חששות אלו ולהקל על חזרתם של יחידים ארצה, קובע סעיף 14(ב) לפקודה מנגנון הקלה ייעודי. מנגנון זה מעניק לאותו "יחיד מוטב" זכות בחירה מפורשת להמשיך ולהיחשב כתושב חוץ לצורכי מס במשך שנה אחת ממועד הגעתו לישראל. הסדר זה מקנה ליחיד חלון זמן רגולטורי שבמהלכו יוכל לשהות בישראל ולבחון את השתקעותו בפועל, בטרם יחולו עליו חובות המס והדיווח הנגזרות ממעמד של תושב ישראל.
משמעות שנת ההסתגלות לעניין קביעת תושבות מס
הגשת טופס 1130 לבקשת שנת הסתגלות והארכת מועדים
מימוש הזכאות בשנת הסתגלות אינו אוטומטי, אלא מותנה באקט פרוצדורלי של דיווח. בהתאם להוראות סעיף 14(ב)(1) לפקודה, על יחיד מוטב להודיע על בחירתו בהחלת המנגנון בתוך 90 ימים ממועד הגעתו לישראל. הודעה זו מתבצעת באמצעות הגשת טופס 1130 (הודעה על בחירה בשנת הסתגלות) למשרד העלייה והקליטה, פעולה הניתנת כיום לביצוע גם באמצעות טופס מקוון ייעודי באתר המשרד.
עם זאת, חרף מגבלת 90 הימים הקבועה בחוק, הובהר בחוזר מס הכנסה 1/2011 כי קיימת אפשרות משפטית להגיש את הבקשה לשנת הסתגלות גם בחלוף מועד זה. סטייה מסד הזמנים האמור כפופה לאישור מנהל רשות המסים (באמצעות היחידה למיסוי בין-לאומי), אשר רשאי לאשר את הבקשה ככל שיוכח כי מלכתחילה לא הייתה ליחיד כוונה לבסס תושבות קבע עם הגעתו.
יודגש כי עצם הגשת הבקשה באמצעות אתר משרד הקליטה מיועדת אך ורק ליחידים העומדים באופן דווקני בהגדרות החוקיות של "עולה חדש" או "תושב חוזר ותיק". במקרה של אי-התאמה בין ההצהרה בטופס לבין הדין המהותי – הוראות הפקודה יגברו. משכך, קיימת חשיבות עליונה לבחון לעומק את שאלת הזכאות העקרונית למעמד בטרם הגשת ההודעה. מימוש מנגנון שנת ההסתגלות בהיעדר עמידה דווקנית בתנאי התושבות (למשל, חזרה לישראל בטרם חלפו עשר שנות ניתוק תושבות כנדרש) חושף את היחיד להשלכות מס חמורות, לרבות ייחוס הכנסות שלא דווחו כדין וקנסות מצד רשות המסים.
האם ניתן לבקש שנת הסתגלות יותר מפעם אחת בחיים?
שאלה תכנונית מסקרנת שעולה לא פעם בפרקטיקה היא, האם יחיד מוטב רשאי לממש את זכות הבחירה בשנת הסתגלות יותר מפעם אחת במהלך חייו (למשל, בעת חזרה לישראל לאחר תקופות ניידות גלובלית ורילוקיישן מרובות). בספרות המקצועית מובעת העמדה כי ככל שהיחיד ניתק את תושבותו כדין, וחלפו השנים הנדרשות בחוק לסיווגו מחדש כ"עולה חדש" או כ"תושב חוזר ותיק", הרי שעל פי הוראות הפקודה אין מניעה חוקית מלבקש שנת הסתגלות נוספת עם שיבתו העתידית ארצה, ומהלך כזה לא נשלל באף פרסום רשמי של רשות המסים. עם זאת, חובה לסייג ולהבהיר כי יישום עמדה זו הלכה למעשה טומן בחובו מורכבות משפטית ואינו בגדר המלצה לפעולה אוטומטית. בחינת ניתוק התושבות בתקופות הביניים שבין שנות ההסתגלות נבחנת על ידי פקיד השומה בזכוכית מגדלת. אימוץ שיטתי של דפוס כזה עלול להוביל לטענה מצד רשות המסים כי "מרכז חייו" של היחיד מעולם לא נותק באופן מהותי מאותן תקופות ביניים, עובדה העלולה לשלול את מעמדו מכל וכל. משכך, כל יישום של תכנון מס מסוג זה מחייב בחינה פרטנית וזהירה, וההמלצה המקצועית החד-משמעית היא להסדיר סוגיות אלו מראש מול היחידה למיסוי בין-לאומי ברשות המסים (לרבות באמצעות הליך החלטת מיסוי מקדמית – פרה-רולינג) כדי לקבל את אישורה ולהימנע מחשיפות מס מיותרות.
קביעת יום ההגעה לישראל לעניין שנת הסתגלות
על מנת ליצור ודאות מקסימלית ובהירות מרבית ביישום החוק, פרסמה רשות המסים הבהרות לעניין המועד הקובע להגעתו של עולה או תושב חוזר. קביעת יום ההגעה לישראל לעניין שנת הסתגלות (המועד שממנו מתחילה ספירת 90 הימים להגשת ההודעה) תיעשה בהתאם למועד המוקדם מבין ארבעת המועדים המפורטים להלן:
- יום סיווגו כעולה חדש או כתושב חוזר, בהתאם למבחני משרד הקליטה וכפי שמופיע בתעודת עולה חדש או בתעודת תושב חוזר, שהונפקו על ידי משרד הקליטה.
- המועד הראשון בו עמד לרשותו של היחיד בית קבע בישראל, הזמין לשימושו האישי, בין אם הוא בבעלותו, שכור על ידו או שיש לו רשות להשתמש בו, ואין לו בית קבע כאמור במקום אחר בעולם.
- לגבי יחיד בעל משפחה, המועד הראשון בו לרשותו של היחיד או למשפחתו בית קבע בישראל הזמין לשימושם האישי, בין אם הוא בבעלותם, שכור על ידם או שיש למי מהם רשות להשתמש בו, ומשפחתו (בן/בת זוג או ילד שטרם מלאו לו 18 שנים) נמצאת עמו בישראל.
- היום בו החל היחיד לשהות בישראל תקופה של 183 ימים בשנת מס. עם זאת, קיימת נקודה פרקטית בעלת חשיבות עליונה הנוגעת לחלופה הרביעית: בהתאם להבהרות רשות המסים, במקרה שבו מועד ההגעה נקבע על בסיס שהייה של 183 ימים, מוקנית למנהל רשות המסים הסמכות להאריך את מועד הדיווח, כך שההודעה בפועל על בחירה בשנת הסתגלות תוכל להיות מוגשת בתוך 90 ימים מתום תקופת ה-183 ימים האמורה.
השלכות המיסוי של בחירה בשנת הסתגלות לעניין אמנות מס והדין הפנימי
מעמדו של יחיד מוטב אשר בחר בהחלת המנגנון מוגדר, כאמור, כ"תושב חוץ" לכל דבר ועניין בדין הפנימי. השלכות המיסוי של בחירה בשנת הסתגלות הינן רחבות ובעלות נפקות משפטית כפולה. מחד גיסא, היחיד אינו זכאי להטבות המוענקות לתושבי ישראל: הוא אינו זכאי לנקודות זיכוי לפי הפקודה, וכן אינו רשאי לקבל "אישור תושבות" ישראלי לצורך החלת אמנות למניעת כפל מס החלות על תושבי ישראל.
מאידך גיסא, סיווגו כתושב חוץ מעניק לו רשת ביטחון ויתרונות מיסוי ניכרים. מעבר לפטור הגורף על הכנסות ונכסים מחוץ לישראל, היחיד נהנה מהפטורים המוענקים לתושבי חוץ על הכנסות המופקות בישראל (בכפוף לסייגי הפקודה), כגון פטור ממס רווח הון במכירת ניירות ערך הנסחרים בבורסה בישראל, ופטור ממס על הכנסות מריבית ודמי ניכיון מפיקדונות או מאיגרות חוב ישראליות.
יתרה מכך, בהתאם להנחיות המקצועיות שפרסמה רשות המסים, מעמדו כתושב חוץ בתקופה זו מקנה חסינויות נוספות: אין להחיל עליו את הוראות סעיף 100 לפקודה (מס יציאה) ככל שיעזוב את ישראל במהלך השנה, והחזקותיו בחברות זרות לא ייחשבו כהחזקות של תושב ישראל לעניין החלת משטרי "חברה נשלטת זרה" (CFC) או "חברת משלח יד זרה" המעוגנים בפקודה.
בנוסף, יתרון דרמטי שמעניק הדין הוא שהחזקתו של היחיד בחבר בני אדם ישראלי תיחשב כהחזקה של תושב חוץ גם לעניין הגדרת "חברת משקיעי חוץ" ו"חברה בהשקעת חוץ" מכוח החוק לעידוד השקעות הון, עובדה היכולה לזכות את החברה המוחזקת בהטבות מס מפליגות.
במישור הבין-לאומי, אף שהיחיד אינו נחשב תושב ישראל, הוא עשוי להיות מסווג כתושב לצורכי מס במדינת חוץ מכוח דיני המס המקומיים שלה. במקרים אלו, רשאי היחיד לדרוש הקלות בשיעורי ניכוי המס במקור על הכנסותיו המופקות בישראל (כגון דיבידנד, ריבית ותמלוגים) מכוח אמנת המס הרלוונטית שנחתמה בין ישראל למדינת תושבותו הזרה.
התקלה הלא צפויה בבקשה לשנת הסתגלות: אל-חזור בבחירה וחובת הגשת דוח שנתי
על אף היתרונות המיסויים הגלומים במנגנון שנת ההסתגלות, יש לתת את הדעת למספר דגשים פרוצדורליים ומהותיים בטרם יישומו. ראשית, בהתאם להנחיות המקצועיות המפורשות של רשות המסים, יובהר כי הגשת הבקשה למימוש שנת הסתגלות מהווה החלטה בלתי הדירה. משמעות הדבר היא כי מרגע מימוש הזכאות, היחיד אינו רשאי לחזור בו מבחירתו. שנית, סוגיה מהותית נוספת נוגעת לחובת הדיווח בעת השהייה בישראל. יחיד השוהה בישראל למעלה מ-183 ימים בשנת מס מקיים את "חזקת הימים", ונדרש לכאורה להגיש דוח שנתי למס הכנסה (הכולל את טופס 1348) מכוח סעיף 131(א)(5) לפקודה, אף אם הוא מסווג כתושב חוץ. מצב דברים זה עלול ליצור "תקלה" ודרישת דיווח טכנית כלפי יחיד בשנת הסתגלות (שאף נדרש לסמן בטופס כי "ביקש שנת הסתגלות לשנה זו"). עם זאת, בהתאם לניתוחים משפטיים מקצועיים והגישה הרווחת, הפטור המוחלט מהגשת דוח המוקנה ליחיד מוטב מכוח סעיף 134ב לפקודה ממילא גובר על החובה הטכנית שבסעיף 131. משכך, בנסיבות שבהן הכנסותיו של היחיד מופקות כולן מחוץ לישראל, העמדה המקצועית היא כי לא קמה לו חובה משפטית להגיש דוח שנתי בישראל באותה שנה, חרף שהייתו הפיזית בארץ. בנוסף, חשוב להדגיש כי מעמד 'תושב חוץ' בשנת ההסתגלות אינו מעניק פטור גורף; הכנסה מעבודה המבוצעת פיזית בישראל בשנה זו חייבת במס מלא כדין כל תושב חוץ המפיק הכנסה בישראל.
השלכות אי-מימוש שנת הסתגלות: החלת הטבות מס ומיסוי פעילות מעורבת
יחיד מוטב אשר בחר שלא להחיל את מנגנון שנת ההסתגלות או לחלופין, שתמה שנת ההסתגלות שלו והוא החליט להעתיק את מרכז חייו לישראל, יסווג כתושב ישראל לכל דבר ועניין. משכך, יחולו עליו מכלול הטבות מס לעולים ותושבים חוזרים, המקנות פטור גורף ממס ומדיווח בגין הכנסות ונכסים מחוץ לישראל למשך עשר שנים ממועד הפיכתו לתושב. ככלל, הטבות אלו אינן חלות על הכנסות המופקות בגבולות ישראל. עם זאת, חשוב לסייג ולציין כי בהתאם ל'חוק עידוד עלייה לישראל וחזרה אליה (הוראת שעה), התשפ"ו-2026', נקבעה הטבה תקדימית המעניקה פטור ממס גם על 'הכנסה מזכה' (הכנסה מיגיעה אישית) שהופקה בישראל, וזאת עד לתקרות הקבועות בחוק (כגון פטור עד 600,000 ש"ח בשנת 2026, ועד מיליון ש"ח בשנים 2027-2028). בשורה דרמטית נוספת המעוגנת בחוק החדש היא כי הפטור ממס יחול, בכפוף לסייגים, גם על הכנסתו מעסק של 'חבר בני אדם תושב חוץ' (חברה זרה) שהופקה בישראל בשל יגיעתו האישית של היחיד. בסוגיית מיסוי פעילות מעורבת – קרי, יחיד המספק שירותים גם בישראל וגם בחו"ל – הובהר בהנחיות רשות המסים (חוזר 1/2011) וכפי שיושם במסגרת החלטת מיסוי 2316/18, כי היחיד המוטב רשאי לפצל את הכנסותיו העסקיות. הפיצול ייעשה בהתאם ליחס שבין מספר ימי העסקים שבהם שהה בחו"ל לבין כלל ימי העסקים בשנת המס. מודגש כי במניין ימי העסקים לא יובאו בחשבון ימי מנוחה (שבת וראשון/שישי), חגים, ימי חופשה ונסיעות פרטיות.
חשיבותו של תכנון מס טרם העתקת התושבות לישראל
סוגיית העתקת התושבות לישראל, קל וחומר על רקע שינויי החקיקה התכופים במערכת המס (כדוגמת חוק ההתייעלות הכלכלית 2026 וההגבלות על שנת ההסתגלות), טומנת בחובה מורכבות משפטית וכלכלית ניכרת. תובנה מרכזית העולה מניתוח סוגיות אלו היא כי תכנון מס מוקדם אינו בגדר המלצה בלבד, אלא כורח המציאות. בחינה מדוקדקת של מעמד התושבות וסיווג כ"יחיד מוטב", ניתוח תחולתן של אמנות למניעת כפל מס, והיכרות מעמיקה עם מדיניות רשות המסים והפסיקה העדכנית – הם אלו המבטיחים את מניעתן של חשיפות מס מיותרות, לצד מיצוי אופטימלי של הזכויות הניתנות בדין.
לאור מורכבות רגולטורית זו, פועלנו כמשרד מתמקד בהענקת מעטפת מקצועית וליווי מיסויי מקיף ליחידים ולחברות בטרם העתקת תושבותם לישראל, במהלך שנות ההטבה ולאחריהן. במסגרת זו, אנו מלווים את לקוחותינו בהליכי קבלת החלטות מיסוי מקדמיות (פרה-רולינג) מול רשות המסים, בגיבוש חוות דעת מורכבות בשאלות של ניתוק וחידוש תושבות, ובתכנון מס בין-לאומי רב-מערכתי.
סוגיות המיסוי הבין-לאומי, על כלל היבטיהן הנוגעות ליחידים עתירים בפעילות גלובלית, שינויי תושבות וניוד עובדים (Relocation), מהוות את תחום הליבה בפרקטיקה המקצועית של משרדנו, תוך חתירה בלתי מתפשרת למצוינות, למקצועיות ולוודאות מיסויית.
For information in English.
שאלות ותשובות בנושא שנת הסתגלות
להלן שאלות ותשובות מרכזיות בנושא שנת הסתגלות לעולים חדשים ותושבים חוזרים ותיקים, בהתאם לסוגיות המרכזיות שנדונו במאמר.
מהי שנת הסתגלות לעולים חדשים ותושבים חוזרים ותיקים?
שנת הסתגלות היא מנגנון הקבוע בסעיף 14(ב) לפקודת מס הכנסה, המאפשר לעולה חדש או לתושב חוזר ותיק להיחשב כתושב חוץ לצורכי מס במשך שנה אחת ממועד ההגעה לישראל. מטרת המנגנון היא לאפשר בחינה מעשית של ההשתקעות בישראל לפני העברת מרכז החיים באופן מלא.
מי זכאי לבחור בשנת הסתגלות?
הזכאות לשנת הסתגלות נתונה ליחיד שהיה לתושב ישראל לראשונה, כלומר עולה חדש, או לתושב חוזר ותיק. לפי המאמר, תושב חוזר ותיק הוא יחיד ששב והיה לתושב ישראל לאחר ששהה כתושב חוץ במשך עשר שנים רצופות לפחות. הזכאות מחייבת עמידה דווקנית בתנאי החוק.
האם שנת הסתגלות חלה אוטומטית?
לא. מימוש שנת הסתגלות אינו אוטומטי. על היחיד המוטב להודיע על בחירתו במנגנון בתוך 90 ימים ממועד הגעתו לישראל. ההודעה נעשית באמצעות טופס 1130, המוגש למשרד העלייה והקליטה, לרבות באמצעות טופס מקוון ייעודי.
האם אפשר להגיש בקשה לשנת הסתגלות לאחר 90 ימים?
לפי המאמר, אף שהחוק קובע מגבלת זמן של 90 ימים, חוזר מס הכנסה 1/2011 מתייחס לאפשרות להגיש בקשה גם לאחר המועד. אפשרות זו אינה אוטומטית, והיא כפופה לאישור מנהל רשות המסים, באמצעות היחידה למיסוי בין-לאומי, ובהתקיים נימוקים מתאימים.
האם שנת הסתגלות יכולה לדחות את מועד התושבות לצורך ההטבה החדשה בשנת 2026?
לא לצורך הוראת השעה בלבד. המאמר מדגיש כי חוק עידוד עלייה לישראל וחזרה אליה לשנת 2026 קובע כי לעניין בחינת מועד התושבות לצורך ההטבה החדשה לא יחול מנגנון שנת ההסתגלות. לכן, לא ניתן להשתמש בשנת הסתגלות כדי להיחשב כתושב ישראל רק בשנת 2026, אם לפי הדין היחיד כבר היה לתושב ישראל קודם לכן.
מה ההבדל בין שנת הסתגלות לבין בחינה רגילה של מועד התושבות?
שנת הסתגלות היא מנגנון בחירה ייעודי שמאפשר להיחשב כתושב חוץ לצורכי מס למשך שנה. לעומת זאת, בחינה רגילה של מועד התושבות היא בדיקה עובדתית של מרכז החיים. לכן, אם מרכז החיים כלל לא עבר לישראל בשנת 2025, זו שאלה עובדתית נפרדת, ולא שימוש במנגנון שנת ההסתגלות.
מה קורה אם היחיד עוזב את ישראל במהלך שנת ההסתגלות?
לפי המאמר, יחיד מוטב שעוזב את ישראל במהלך שנת ההסתגלות ייחשב כמי שלא עלה או שב לישראל מלכתחילה. שהייתו בישראל לא תקטע את רצף שנות תושבות החוץ שלו, ולא תפגע כשלעצמה בזכאות עתידית לסיווג כתושב חוזר ותיק, ככל שישוב לישראל בעתיד ויעמוד בתנאים.
האם חל מס יציאה אם עוזבים את ישראל במהלך שנת ההסתגלות?
לפי המאמר, רשות המסים הבהירה כי עזיבת ישראל במהלך שנת ההסתגלות מקנה ליחיד חסינות מהחלת הוראות סעיף 100 לפקודה. כלומר, בנסיבות המתוארות במאמר, לא יחול עליו מס יציאה בשל עצם עזיבתו במהלך שנת ההסתגלות.
מה קורה אם היחיד נשאר בישראל לאחר שנת ההסתגלות?
אם בתום שנת ההסתגלות היחיד מחליט להשתקע בישראל ולהעתיק אליה את מרכז חייו, שנת ההסתגלות תימנה במניין שנות ההטבה. כלומר, השנה אינה נדחית מחוץ לתקופת ההטבות, אלא נספרת לצורך קביעת מועד סיומן.
איך נקבע יום ההגעה לישראל לצורך שנת הסתגלות?
המועד הקובע להגעה לישראל נקבע לפי המועד המוקדם מבין החלופות שפורטו במאמר: סיווג כעולה או כתושב חוזר לפי משרד הקליטה, קיומו של בית קבע בישראל, קיומו של בית קבע בישראל ליחיד ולמשפחתו, או תחילת שהייה של 183 ימים בישראל בשנת מס.
האם הבחירה בשנת הסתגלות ניתנת לביטול?
לא. לפי המאמר, רשות המסים הבהירה כי הגשת הבקשה למימוש שנת הסתגלות היא החלטה בלתי הדירה. מרגע שהיחיד מימש את הזכאות ובחר בשנת הסתגלות, הוא אינו רשאי לחזור בו מבחירתו.
האם הכנסה מעבודה בישראל פטורה ממס במהלך שנת הסתגלות?
לא בהכרח. המאמר מדגיש כי מעמד של תושב חוץ בשנת ההסתגלות אינו מעניק פטור גורף. הכנסה מעבודה המבוצעת פיזית בישראל במהלך שנת ההסתגלות חייבת במס בישראל, כדין תושב חוץ המפיק הכנסה בישראל.
האם יחיד בשנת הסתגלות חייב להגיש דוח שנתי בישראל?
המאמר מתאר אפשרות לדרישת דיווח טכנית כאשר היחיד שוהה בישראל מעל 183 ימים בשנת מס. עם זאת, בהתאם לניתוח המוצג במאמר, כאשר הכנסותיו מופקות כולן מחוץ לישראל, העמדה המקצועית היא כי הפטור מכוח סעיף 134ב לפקודה גובר על החובה הטכנית, ולכן לא קמה חובה משפטית להגיש דוח שנתי בישראל באותה שנה.
האם אפשר לבקש שנת הסתגלות יותר מפעם אחת?
לפי המאמר, קיימת עמדה מקצועית שלפיה אם היחיד ניתק את תושבותו כדין, וחלפו השנים הנדרשות לסיווגו מחדש כעולה חדש או כתושב חוזר ותיק, אין מניעה מפורשת בפקודה לבקש שנת הסתגלות נוספת. עם זאת, מדובר במהלך מורכב המחייב בחינה פרטנית וזהירה, ורצוי להסדירו מראש מול היחידה למיסוי בין-לאומי ברשות המסים.
למה חשוב לבצע תכנון מס לפני חזרה לישראל?
המאמר מדגיש כי חזרה לישראל עשויה לעורר שאלות מס מורכבות, לרבות מעמד תושבות, זכאות לשנת הסתגלות, תחולת הוראת השעה לשנת 2026, אמנות מס, חובות דיווח ומיסוי פעילות מעורבת. לכן, תכנון מס מוקדם מאפשר לצמצם חשיפות מס ולמצות זכויות באופן נכון יותר.